Domain hilfsgelder.de kaufen?
Wir ziehen mit dem Projekt
hilfsgelder.de um.
Sind Sie am Kauf der Domain
hilfsgelder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hilfsgelder.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht, 55+Die Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht wurde für Frauen, die älter als 55 sind, entwickelt. Sie nährt, spendet Feuchtigkeit, regeneriert und stärkt den Zellerneuerungsprozess, wodurch die Haut dicker wird, und so wirkt man der Faltenbildung entgegen.7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elemis Superfood Day Cream Antioxidans-Tagescreme zum nähren und Feuchtigkeit spenden 50 mlElemis Superfood Day Cream, 50 ml, Gesichtscremes für Damen, Sie möchten Ihre Gesichtspflege wirklich ernst nehmen? Verwenden Sie täglich eine Gesichtscreme – sie ist die Grundlage jeder Pflege und sollte bei keiner Hautpflege-Routine fehlen – egal, welchen Hauttyp und welche Bedürfnisse Sie haben. Die Elemis Superfood Day Cream Gesichtscreme unterstützt die natürliche Hautfunktion, spendet der Haut ausreichend Feuchtigkeit, bringt sie wieder in Balance und lässt sie insgesamt gesünder aussehen. Eigenschaften: spendet intensiv Feuchtigkeit mit Tiefenwirkung verleiht der Haut Frische zieht schnell ein gibt der Haut ihr jugendlichen Aussehen zurück macht die Haut spürbar seidenweich Anwendung: Auf die gereinigte Haut auftragen und mit kreisförmigen Bewegungen einmassieren. Auf Gesicht, Hals und Dekolleté auftragen. Regelmäßig morgens und abends benutzen.35,62 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
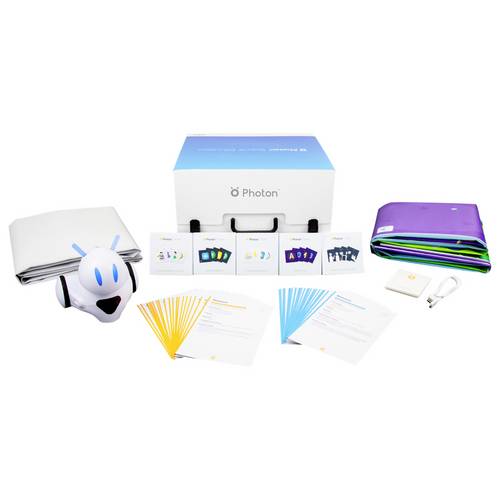
Photon Roboter Fertiggerät PE-SPF Sonderpädagogische FörderungMit dem wachsenden Bewusstsein für soziale Störungen wie die Autismus-Spektrum-Störung Störung (ASD) wächst der Bedarf an neuen Unterrichtsmethoden. Jedes Kind ist einzigartig auf seine Art einzigartig. Das Einheits-Bildungsmodell ist nicht nur veraltet, sondern auch schädlich. Wir haben das Special Education Kit entwickelt, um Schülern zu helfen, die die mit sozialen Störungen zu kämpfen haben, zu helfen und die allgemeine Lernerfahrung aller Schüler zu verbessern.537,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
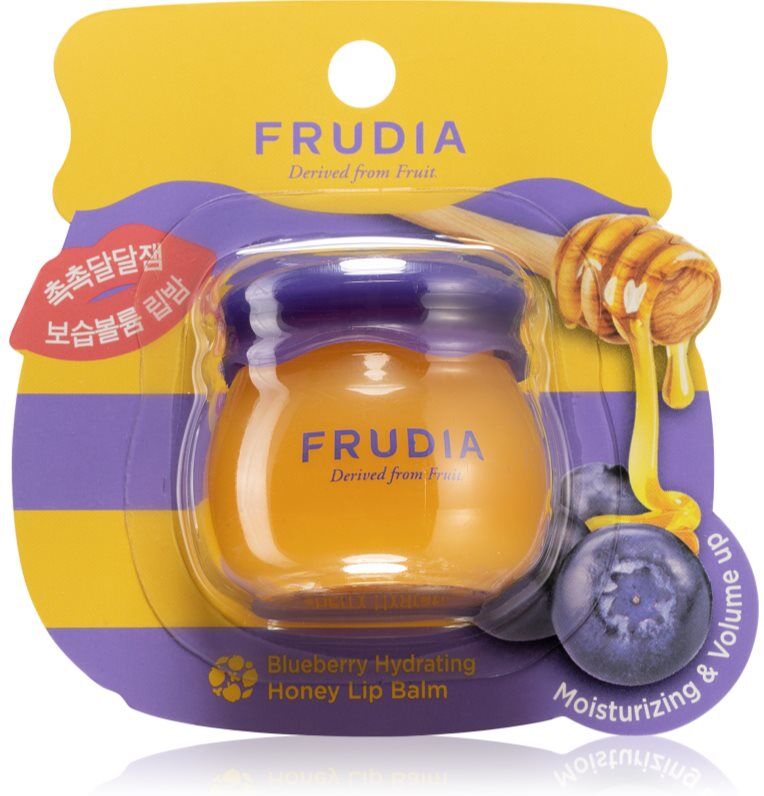
Frudia Honey Blueberry Lippenbalsam zum nähren und Feuchtigkeit spenden 10 gFrudia Honey Blueberry, 10 g, Lippenbalsame für Damen, Die feine Haut der Lippen ist täglich verschiedensten Herausforderungen ausgesetzt: vom häufigen Kontakt mit Essen bis hin zu ungünstigen Wetterverhältnissen. Daher braucht sie besondere Pflege. Der Frudia Honey Blueberry Lippenbalsam pflegt empfindliche Lippen optimal, und das zu jeder Jahreszeit. Er versorgt die Lippen mit allem, was sie brauchen, um hydratisiert und geschmeidig zu bleiben. Zudem schützt er vor trockener, rissiger Haut. Eigenschaften: spendet Feuchtigkeit bis in die Tiefe und pflegt intensiv bietet den Lippen Schutz vor Umwelteinflüssen bringt trockenen Lippen sofortige Erleichterung Zusammensetzung: ist vegan Anwendung: Mehrmals täglich je nach Gebrauch auf die Lippen auftragen.4,25 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht, 55+Die Anti-Falten-Infusionscreme für Wiederaufbau der Hautdichte, für Tag und Nacht wurde für Frauen, die älter als 55 sind, entwickelt. Sie nährt, spendet Feuchtigkeit, regeneriert und stärkt den Zellerneuerungsprozess, wodurch die Haut dicker wird, und so wirkt man der Faltenbildung entgegen.7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elemis Superfood Day Cream Antioxidans-Tagescreme zum nähren und Feuchtigkeit spenden 50 mlElemis Superfood Day Cream, 50 ml, Gesichtscremes für Damen, Sie möchten Ihre Gesichtspflege wirklich ernst nehmen? Verwenden Sie täglich eine Gesichtscreme – sie ist die Grundlage jeder Pflege und sollte bei keiner Hautpflege-Routine fehlen – egal, welchen Hauttyp und welche Bedürfnisse Sie haben. Die Elemis Superfood Day Cream Gesichtscreme unterstützt die natürliche Hautfunktion, spendet der Haut ausreichend Feuchtigkeit, bringt sie wieder in Balance und lässt sie insgesamt gesünder aussehen. Eigenschaften: spendet intensiv Feuchtigkeit mit Tiefenwirkung verleiht der Haut Frische zieht schnell ein gibt der Haut ihr jugendlichen Aussehen zurück macht die Haut spürbar seidenweich Anwendung: Auf die gereinigte Haut auftragen und mit kreisförmigen Bewegungen einmassieren. Auf Gesicht, Hals und Dekolleté auftragen. Regelmäßig morgens und abends benutzen.35,62 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Photon Roboter Fertiggerät PE-SPF Sonderpädagogische FörderungMit dem wachsenden Bewusstsein für soziale Störungen wie die Autismus-Spektrum-Störung Störung (ASD) wächst der Bedarf an neuen Unterrichtsmethoden. Jedes Kind ist einzigartig auf seine Art einzigartig. Das Einheits-Bildungsmodell ist nicht nur veraltet, sondern auch schädlich. Wir haben das Special Education Kit entwickelt, um Schülern zu helfen, die die mit sozialen Störungen zu kämpfen haben, zu helfen und die allgemeine Lernerfahrung aller Schüler zu verbessern.537,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechenzylinder – magnetisches Spiel zur Förderung des RechnensDer Rechenzylinder – magnetisches Rechenspiel ist ein fröhlich buntes Lernspielzeug, das Kinder spielerisch beim Üben von Addieren, Subtrahieren und einfachen Rechenaufgaben unterstützt. Mit dem sechsstöckigen Zylinder aus magnetischen Scheiben lassen sich Rechenaufgaben im Handumdrehen zusammenstellen und anschließend kontrollieren. Er ist vor allem für Grundschulkinder geeignet – zum Lernen zu Hause, als Fördermaterial und für selbstständiges Üben. Produkteigenschaften: Marke: Rechenmeister Produktkategorie: Lernspiel, Rechenspiel Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Durch Drehen der Magnetscheiben mathematische Aufgaben bilden und lösen Geförderte Fähigkeiten: Zahlverständnis, logisches Denken, Konzentration Material: Kunststoff mit integrierten Magneten Teile / Zubehör: 6 einzelne, nummerierte Ringe mit Zahlen und Rechenzeichen Weitere wichtige Eigenschaft: magnetische Fixierung, Zylinderform lässt sich leicht zerlegen und wieder zusammensetzen Der Rechenzylinder besteht aus sechs verschiedenfarbigen, magnetischen Ringen, auf denen Ziffern und mathematische Symbole abgebildet sind. Durch Drehen und Umstecken der Scheiben können Kinder immer wieder neue Additions- und Subtraktionsaufgaben oder einfache Vergleichsaufgaben legen. Dank der Zylinderform wird das Rechnen zu einem greifbaren Erlebnis – das Üben wirkt nicht eintönig, sondern wie ein Spiel. Die Magnetlösung hält die Scheiben sicher an ihrem Platz, trotzdem lassen sie sich leicht drehen, abnehmen und wieder aufsetzen. Die klaren, kontrastreichen Zahlen sind gut lesbar, sodass Kinder Aufgaben und Ergebnisse schnell erfassen können. Der Zylinder ist kompakt und passt problemlos in den Schulranzen, neben das Federmäppchen oder auf den Schreibtisch – und ist jederzeit griffbereit für eine kurze Übungseinheit. Das Spiel unterstützt gleichzeitig ein sicheres Zahlverständnis und die Automatisierung von Rechenoperationen. Kinder können in ihrem eigenen Tempo neue Kombinationen ausprobieren – so fördern sie ihre Selbstständigkeit und die Fähigkeit zur Selbstkontrolle. Der Zylinder eignet sich auch hervorragend für das gemeinsame Üben: Eltern oder Lehrkräfte geben Aufgaben vor, und das Kind stellt die passenden Scheiben ein und zeigt so seine Lösung. Diese Kombination macht das Produkt sowohl zu einem hilfreichen Lernmittel als auch zu einem unterhaltsamen Spielzeug. Für wen ist das Spiel geeignet? Der Rechenzylinder – magnetisches Rechenspiel richtet sich in erster Linie an Kinder im Grundschulalter, die sich für Mathematik interessieren oder beim Rechnen zusätzliche Übung brauchen, etwa ab 6 Jahren. Er ist eine praktische Wahl für Familien und Pädagoginnen und Pädagogen, die Rechnen zu einem positiven Erlebnis machen möchten und ein handliches, gut transportierbares Hilfsmittel für das tägliche Üben suchen. Das Spiel ist für die Nutzung im Innenbereich gedacht, kommt ohne Batterien aus und ist sofort einsatzbereit. Es ist ein ideales Geschenk zum Geburtstag, zur Einschulung oder als Belohnung, wenn ein sinnvolles, aber dennoch spielerisches Lernspiel gefragt ist. Verpackungsgröße: 3 x 3 x 7 cm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
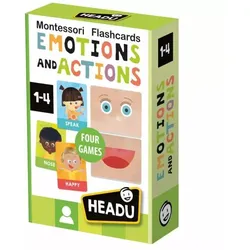
Headu: Montessori zur Förderung der emotionalen IntelligenzDie Headu-Karten für die Entwicklung der emotionalen Intelligenz nach Montessori sind ein Spiel, das Kindern hilft, Emotionen zu erkennen und zu verstehen und so ihre emotionale Intelligenz zu entwickeln.Das Spiel unterstützt die emotionale Entwicklung der Kinder in drei Hauptschritten:Erkennen von Emotionen: Die Kinder ordnen Karten, die verschiedene Emotionen darstellen, den entsprechenden Gesichtsausdrücken oder Situationen zu, wodurch sie lernen, Emotionen zu erkennen und zu benennen.Ausdruck von Emotionen: Mit Hilfe der Karten können Kinder üben, ihre eigenen Emotionen auszudrücken, indem sie erzählen, wann sie sich ähnlich gefühlt haben oder wie sie in einer bestimmten Situation reagieren würden.Förderung von Empathie: Im Laufe des Spiels können sich die Kinder in verschiedene emotionale Situationen hineinversetzen und dadurch ihre empathischen Fähigkeiten und ihr Verständnis für die Gefühle anderer steigern.Das Spiel trägt zur Steigerung des emotionalen Bewusstseins der Kinder bei, entwickelt Kommunikationsfähigkeiten und stärkt Empathie und soziale Fähigkeiten. Dieses auf der Montessori-Methode basierende Spiel ist die ideale Wahl für die spielerische Entwicklung der emotionalen Intelligenz von Kindern.Verpackungsgröße: 5 x 14 x 19 cm10,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.